

Le coup de fil qui m'a le plus marqué l'an dernier ne venait pas d'un sinistre spectaculaire. C'était une amie installée à Paris, propriétaire d'un petit appartement à Calvi hérité de ses parents. Elle venait de recevoir sa prime annuelle : 612 €. Elle a failli tomber de sa chaise quand je lui ai dit que je payais quasiment la même chose pour mon logement principal à Ajaccio, occupé toute l'année.
Voilà le nœud du problème. Une résidence secondaire en Corse, c'est un bien que vous occupez six semaines par an et que vous payez à l'année. Et l'assureur, lui, ne raisonne pas en semaines. Il raisonne en risque. Je vais vous expliquer comment ça se passe vraiment, parce que j'ai passé des heures au téléphone avec des gestionnaires de sinistres et des courtiers de Bastia pour comprendre la logique derrière les tarifs.
Points clés à retenir
- Pour un propriétaire qui occupe lui-même, l'assurance habitation d'une résidence secondaire n'est pas une obligation légale. Elle le devient si vous louez le bien.
- Les primes en Corse sont plus élevées qu'en métropole, surtout à cause des zones exposées au risque incendie de maquis et aux vents violents.
- Une résidence secondaire occupée six semaines par an est statistiquement plus exposée : dégât d'eau non détecté, cambriolage, intempérie.
- La garantie catastrophes naturelles compte plus ici qu'ailleurs : sécheresse, inondations et incendies sont régulièrement reconnus sur l'île.
- Louer votre résidence secondaire change la nature du contrat. Prévenez l'assureur, sinon vous risquez une non-couverture au moment du sinistre.
- Comparez au moins trois offres locales avant de signer. L'écart de prix peut dépasser 30 % pour des garanties similaires.
Assurance habitation résidence secondaire en Corse : ce que personne ne vous dit clairement
Commençons par la question qui revient à chaque conversation que j'ai avec des propriétaires de l'île.
Est-il obligatoire d'avoir une assurance habitation pour sa résidence secondaire ?
Non. Un propriétaire qui occupe lui-même son logement, principal ou secondaire, n'a aucune obligation légale de l'assurer. C'est vrai partout en France, Corse comprise.
Mais — et c'est là que ça se corse, si vous me pardonnez le jeu de mots — trois situations font basculer cette liberté théorique en quasi-obligation :
- Vous mettez le bien en location, même quelques semaines l'été. Le locataire, lui, doit assurer son logement, et votre contrat de bail exigera presque toujours une garantie responsabilité civile du propriétaire.
- Vous avez souscrit un crédit immobilier. La banque impose souvent une assurance ne serait-ce que pour protéger son gage.
- Vous êtes en copropriété et le règlement prévoit une couverture commune qui vous engage.
Le reste du temps, vous êtes libre. Libre de ne rien assurer, et de tout payer de votre poche si un dégât d'eau parte du troisième étage pendant votre absence de dix mois. J'ai vu ce scénario se produire chez un voisin de Porto-Vecchio. Facture : un peu plus de 9 000 €, sans compter les réparations chez la copropriété.
Franchement, la question n'est pas "suis-je obligé" mais "à quoi je m'expose si je ne le suis pas".
Pourquoi la Corse pose des problèmes que la métropole ne pose pas
Un assureur ne tarifie pas un logement, il tarifie un risque. Et le risque insulaire a une texture particulière.
D'abord le maquis. Les zones en lisière de végétation sèche sont classées en risque incendie élevé, et certaines communes appliquent des plans de prévention qui imposent des obligations d'entretien — débroussaillage, élagage, distances réglementaires par rapport à la végétation. Si vous ne respectez pas ces obligations et qu'un incendie endommage votre bien, l'indemnisation peut être réduite ou refusée.
Ensuite les vents. Je ne parle pas de la brise d'été agréable. Les coups de vent d'hiver sur la Balagne ou le Cap Corse envoient des tuiles à trente mètres. Un toit mal entretenu devient une passoire.
Et puis la sécheresse. C'est le risque sous-estimé. Le retrait-gonflement des argiles fissure les murs, déforme les dalles, et ça ne se voit pas en une saison. Ça se voit en cinq ans, quand la fissure atteint trois centimètres.
Ce que ça signifie concrètement pour votre prime : un bien en zone exposée peut coûter 20 à 40 % de plus qu'un bien comparable dans une ville de l'intérieur peu exposée. Ce n'est pas de l'arnaque, c'est de l'arithmétique.
L'inoccupation : le facteur qui pèse le plus lourd
Six semaines. C'est la durée moyenne d'occupation d'une résidence secondaire sur l'année, et c'est aussi la donnée qui inquiète le plus les gestionnaires de sinistres.
Pourquoi ? Parce qu'un dégât d'eau détecté en deux heures coûte quelques centaines d'euros. Le même dégât détecté après trois semaines de fuite silencieuse peut coûter des dizaines de milliers. J'ai eu le cas dans une maison familiale à Sartène : un joint de machine à laver lâché en novembre, découvert en avril. Parquet, plinthes, cloisons, isolation. On a dépassé les 14 000 €.
Les assureurs le savent et appliquent deux logiques :
- Soit une franchise spécifique "inoccupation", souvent plus élevée que la franchise standard.
- Soit une clause de carence qui ne vous couvre qu'après un délai de présence continue dans le logement.
Vérifiez ce point noir sur blanc dans le contrat. C'est le paragraphe qu'on saute systématiquement, et c'est celui qui décide de tout au moment du sinistre.
La taxe d'habitation sur les résidences secondaires en Corse
Attention, sujet glissant. Depuis la suppression de la taxe d'habitation sur les résidences principales, celle sur les résidences secondaires subsiste. Et certaines communes peuvent majorer le taux, notamment celles où la pression immobilière est forte.
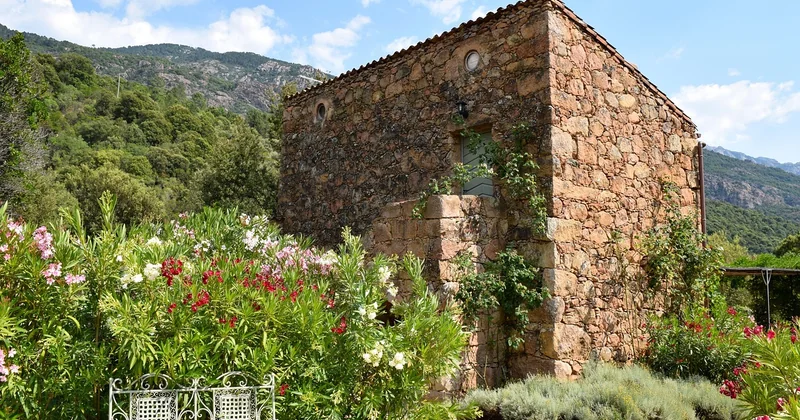
En Corse, beaucoup de communes touristiques — littoral, zones très demandées — ont activement utilisé cette possibilité. Le résultat pour un propriétaire de résidence secondaire : une facture annuelle qui peut représenter plusieurs centaines d'euros, parfois plus d'un millier selon la valeur locative cadastrale du bien.
Le point que je veux que vous reteniez : ce n'est pas quelque chose que vous négociez avec votre assureur. C'est une taxe, elle tombe quoi qu'il arrive. Intégrez-la dans votre budget annuel de propriété, au même titre que la prime d'assurance, la taxe foncière et l'entretien. Beaucoup de propriétaires oublient cette ligne et se retrouvent avec une facture surprise en fin d'année.
Pour connaître le taux exact appliqué à votre commune, référez-vous à votre avis de taxe foncière ou contactez directement le service des impôts locaux. Les taux varient d'une commune à l'autre, parfois d'un quartier à l'autre.
Quel est le tarif d'une assurance habitation pour une résidence secondaire ?
Il n'existe pas de tarif unique. Il existe une fourchette, et elle est large. D'après ce que j'observe autour de moi sur l'île, comptez entre 250 € et 700 € par an pour un contrat correct, davantage si le bien est grand, en zone exposée, ou si vous ajoutez des garanties comme les objets de valeur.
Ce qui fait grimper la note, dans l'ordre d'impact :
- La localisation. Un bien en zone de risque incendie ou en bord de mer venteux coûte plus cher.
- La surface et la valeur du contenu. Un mobilier de famille, de l'électroménager haut de gamme, une cave à vin : tout ça se déclare.
- Le niveau de garanties choisi. Une formule minimale "risques simples" n'a rien à voir avec une formule complète.
- La présence ou non d'un système de surveillance. Alarme, télésurveillance, détecteur de fuite d'eau connecté : certains assureurs accordent des réductions.
- Votre historique de sinistres. Un propriétaire qui a déjà déclaré deux dégâts d'eau paiera plus cher.
Ce tableau vous donne un ordre de grandeur pour comparer les grandes familles de formules disponibles sur le marché :
| Type de formule | Garanties principales | Fourchette indicative | Pertinence en Corse |
|---|---|---|---|
| Risques simples | Incendie, dégâts d'eau, vol de base | 250 – 350 € | Insuffisant en zone exposée |
| Formule intermédiaire | + catastrophes naturelles, bris de glace, RC | 350 – 500 € | Minimum recommandé |
| Formule complète | + objets de valeur, piscine, dépendances | 500 – 700 € | Adapté aux biens familiaux |
| Formule locative | + garanties locatives et pertes de loyers | 600 – 900 € | Indispensable si location saisonnière |
Un rappel préalable : la garantie catastrophes naturelles est incluse de fait dans tout contrat multirisque habitation. Elle se déclenche dès que l'état de catastrophe naturelle est reconnu par arrêté pour votre commune. En Corse, ces reconnaissances sont fréquentes — sécheresse, inondations, mouvements de terrain. Ne renoncez jamais à cette garantie pour économiser 40 €.
Quelle est la meilleure assurance habitation pour une résidence secondaire ?
Il n'y a pas de meilleure assurance universelle. Il y a celle qui colle à votre situation, et c'est souvent la moins évidente.
Ce que je recommande, et je vais défendre cette position : privilégiez un assureur qui a une présence physique en Corse. Un gestionnaire à Bastia ou Ajaccio comprend ce que signifie "maquis à 30 mètres" ou "toit en lauze". Un assureur uniquement joignable par un centre d'appels national traitera votre dossier comme un dossier de banlieue lyonnaise.
Concrètement, plusieurs enseignes sont implantées sur l'île. La GMF notamment dispose d'une agence à Bastia, et il existe des courtiers spécialisés en Haute-Corse et en Corse-du-Sud qui font le travail de comparaison pour vous. Ce que vous devez comparer, ce n'est pas le prix affiché, c'est cinq éléments :
- Le montant de la franchise en cas d'inoccupation prolongée.
- La prise en charge réelle des catastrophes naturelles et des événements climatiques exceptionnels.
- Les délais d'intervention et la présence d'un réseau d'artisans partenaires sur l'île.
- La gestion des sinistres à distance. Pouvez-vous tout faire en ligne, ou devez-vous être physiquement présent ?
- La clarté du contrat sur les exclusions. Lisez les exclusions en premier, pas les garanties.
Mon conseil le plus utile : demandez à votre assureur actuel un devis écrit, puis faites jouer la concurrence avec deux autres. Sur un même bien à Calvi, j'ai vu des écarts de 280 € annuels pour des couvertures comparables. Ce n'est pas un détail.
Louer sa résidence secondaire : ce qui change tout
De plus en plus de propriétaires louent leur bien l'été pour amortir les charges. L'idée est bonne. Mais elle a une conséquence que peu anticipent.
Dès que vous louez, même en location saisonnière courte, votre bien cesse d'être une résidence secondaire au sens de l'assureur. Il devient un bien à usage locatif, et la plupart des contrats standards excluent les dommages causés par un locataire ou les vols commis pendant une location.
La solution : souscrire une garantie locative spécifique ou un contrat dédié. Cela augmente la prime, mais c'est le prix de la tranquillité. J'ai vu un propriétaire se faire refuser l'indemnisation d'un vol commis pendant une location Airbnb parce qu'il n'avait pas déclaré l'activité. Perte sèche : plus de 3 000 €.
La règle est simple : ce que vous ne déclarez pas ne vous couvre pas. Un appel de dix minutes à votre assureur, et vous êtes en règle.
Le vrai coût, ce n'est pas la prime
Ce que j'ai fini par comprendre en accompagnant plusieurs propriétaires dans leurs démarches, c'est que le prix de l'assurance n'est jamais le problème principal. Le problème, c'est ce qu'on ne voit pas venir.
Une prime de 450 € par an, sur dix ans, ça fait 4 500 €. Un seul dégât d'eau non couvert, une seule toiture arrachée par un coup de vent, et vous dépassez cette somme en une facture. La question intéressante n'est donc pas "combien ça coûte" mais "qu'est-ce que je ne veux absolument pas avoir à payer un jour".
Faites l'exercice une fois. Prenez votre contrat, lisez les exclusions, vérifiez la clause d'inoccupation, vérifiez que la garantie catastrophes naturelles est bien active. Si vous trouvez un trou, appelez votre assureur. La plupart du temps, ça se règle en un coup de fil.
Et si vous êtes sur l'île en ce moment, profitez-en pour passer voir votre agence. Les relations humaines, en assurance, valent parfois mieux que dix comparateurs en ligne.


